
Sezai KAYA, Gümrük Müşaviri, Gümrük ve Ticaret Eski Müfettişi
07.10.2022
Gümrük müfettişlerince yapılan sonradan kontrollerde beyan edilen kıymet unsurlarının doğru olup olmadığına ilişkin denetimler yapılmaktadır. Bu denetimlerde 150, 151, 152, 153, 159, 320, 360, 710, 760 ve 770 gibi muhasebe hesapları ve ayrıntılı mizanlar üzerinden beyan dışı kalmış kıymet/matrah unsurunun varlığı kontrol edilir.
Sonradan kontrollerde yukarıda istenen hesaplar dışında aşağıdaki şekilde bir tablonun hazırlanması istenmektedir.
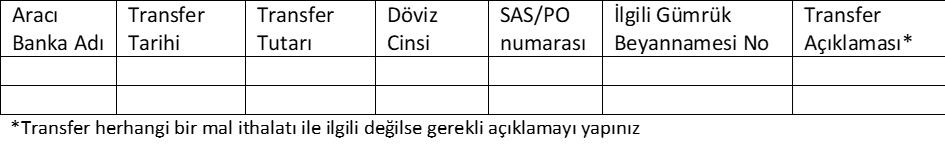
Bu tablo üzerinden;
- Royalti ve lisans
- Transfer fiyatlandırması fiyat düzeltmeleri
- Debit note
- Credit note
- Fiyat farkları
- Vade farkları
- Miktar farkları
- Kalite farkları
- Mutabakat farkları
- Üretim sürecine katkılar
- Kalıp, çizim, tasarım, plan ve taslak giderleri
- Hasılattan verilen paylar
- İşçilik, tamir bakım, onarım giderleri
- Yükleme hatası farkları
- Borsa fiyat farkları
- Masraf yansıtmaları
- Yolcu beraberi beyansız mal girişleri
- Kargo yoluyla beyansız gelen mallar
- Management fee faturaları
- Navlun farkları
- Güzergah değişikliği farkları
- Ölü navlun bedelleri
- Döviz cinsleri
- Teslim şekilleri değişiklikleri
- Sözleşmeler ve damga vergileri
Gibi hususlar yönüyle denetimler yapılmaktadır. Bu ödemelerin bir çoğunun gümrüğe beyan edilmesi ve ithal edilen malın kıymetine dahil edilmesi gerekmektedir. Sizin de bu tür bir tabloyu hazırlayabilme kabiliyetinizin olmasını ve belirli periyotlarla beyan edilmesi unutulan bir ödemenizin olup olmadığının kontrol edilmesini, herhangi bir tespit olması halinde kendiliğinden beyan yönteminin uygulanmasını tavsiye ediyoruz.
